Köpa lantbruksfastighet – 5 saker att ha koll på
Funderar du på att köpa lantbruksfastighet? Att köpa en gård skiljer sig på flera sätt från att köpa en vanlig villa. Fastigheten kan bestå av både bostad, mark och ekonomibyggnader och köpet ställer andra krav på både finansiering och planering. Här går vi igenom fem saker som är bra att ha koll på innan du köper en lantbruksfastighet.
Vad är en lantbruksfastighet?
Lantbruksfastighet är ett samlingsnamn för jord- och skogsbruksfastigheter. Om fastigheten har taxeringskod 120 är den klassad som bebodd lantbruksfastighet i Sverige.
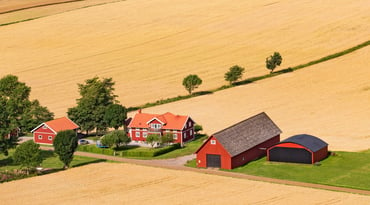
En lantbruksfastighet kan bestå av exempelvis bostadshus, åkermark, betesmark, skog och ekonomibyggnader. Att äga en lantbruksfastighet skiljer sig från att äga en vanlig villa, eftersom delar av fastigheten kan ingå i en näringsverksamhet.
Att köpa och äga lantbruksfastighet – vad innebär det?
När du blir ägare av en jord- eller skogsbruksfastighet blir du även egen företagare och med det menas att inkomster och utgifter i näringen deklareras som näringsverksamhet. Näringsverksamheten kan vara både aktiv och passiv. Med aktiv näringsverksamhet menas att du är aktiv och arbetar med ditt jord- och skogsbruk. Om du har övervägande annan syssla exempelvis extern anställning eller har marken utarrenderad är det ofta en passiv näringsverksamhet.
En sak som är viktig att ha koll på inför ett köp av lantbruksfastighet är att kontantinsatsen är 25 % vilket är högre än en vanlig villa som har en kontantinsats på 10 %.
Vad är skillnaden på lantbruksfastighet och jordbruksfastighet ?
En lantbruksfastighet är ett samlingsnamn för en hel lantbruksenhet och kan innehålla allt från åker och skog till betesmark och ekonomibyggnader. En jordbruksfastighet är mer specifikt den del som används för jordbruk, till exempel odling och djurhållning. Det betyder att alla jordbruksfastigheter ingår i lantbruksfastigheter, men en lantbruksfastighet kan även bestå av mark som inte är jordbruksmark. Båda typerna räknas som näringsverksamhet när det gäller beskattning.
Lån när du ska köpa lantbruksfastighet – vad kräver banken?
Ta kontakt med banken redan innan du börjar buda. Då kan du få en bättre bild av hur mycket du kan låna och vilka ekonomiska förutsättningar som gäller för just den fastighet du tittar på. För en lantbruksfastighet behöver banken ofta titta på fler delar än själva bostadshuset, exempelvis mark, skog, ekonomibyggnader och eventuella intäkter från fastigheten.
Välj en bank som förstår varför du vill bo på gård
Vad är köpekontrakt och köpebrev?
Köpekontraktet innehåller de villkor som skall gälla mellan köpare och säljare. Till exempel uppgifter om köpare och säljare, vilken fastighet, pris och tillträdesdag.
Köpebrev är ett kvitto på att köpeskillingen är erlagd och underlag för lagfartsansökan.
Vad är pantbrev och lagfart?
Pantbrev är ett värdebevis som används som säkerhet för fastighetslånet.
Lagfart är ett bevis på att du äger en fastighet. I lagfarten finns alla uppgifter om ägarförhållandena av fastigheten.
Innan du budar
Innan du lägger bud på en lantbruksfastighet kan det vara bra att ha koll på:
- Hur fastigheten är taxerad
- Vad som ingår i köpet
- Vilka byggnader, mark- och skogstillgångar som finns
- Eventuella arrenden eller andra avtal
- Kostnader för lagfart och eventuella nya pantbrev
- Hur mycket du kan finansiera
- Vilka investeringar fastigheten kan behöva framöver
Lycka till med ditt gårdsköp!
Bor du eller är på väg att flytta till landet?
Oavsett om du längtar efter att bo mer lantligt eller planerar att fixa till ditt gårdshus finns det såklart en del saker att tänka på. Vi hjälper dig att ta nästa steg.
Låna till gård